ETF 세금과 계좌 전략 : 일반 계좌, ISA, 연금저축·IRP 활용법 ⑨
운영자 · 2026.10.20
같은 ETF에 투자해도 어떤 계좌에서 사느냐에 따라 세금이 달라집니다. 장기 투자일수록 세금 차이가 수익률에 큰 영향을 줍니다. 이번 글에서는 ETF 세금의 기본과 절세 계좌 활용법을 정리합니다.
■ ETF 종류별 세금
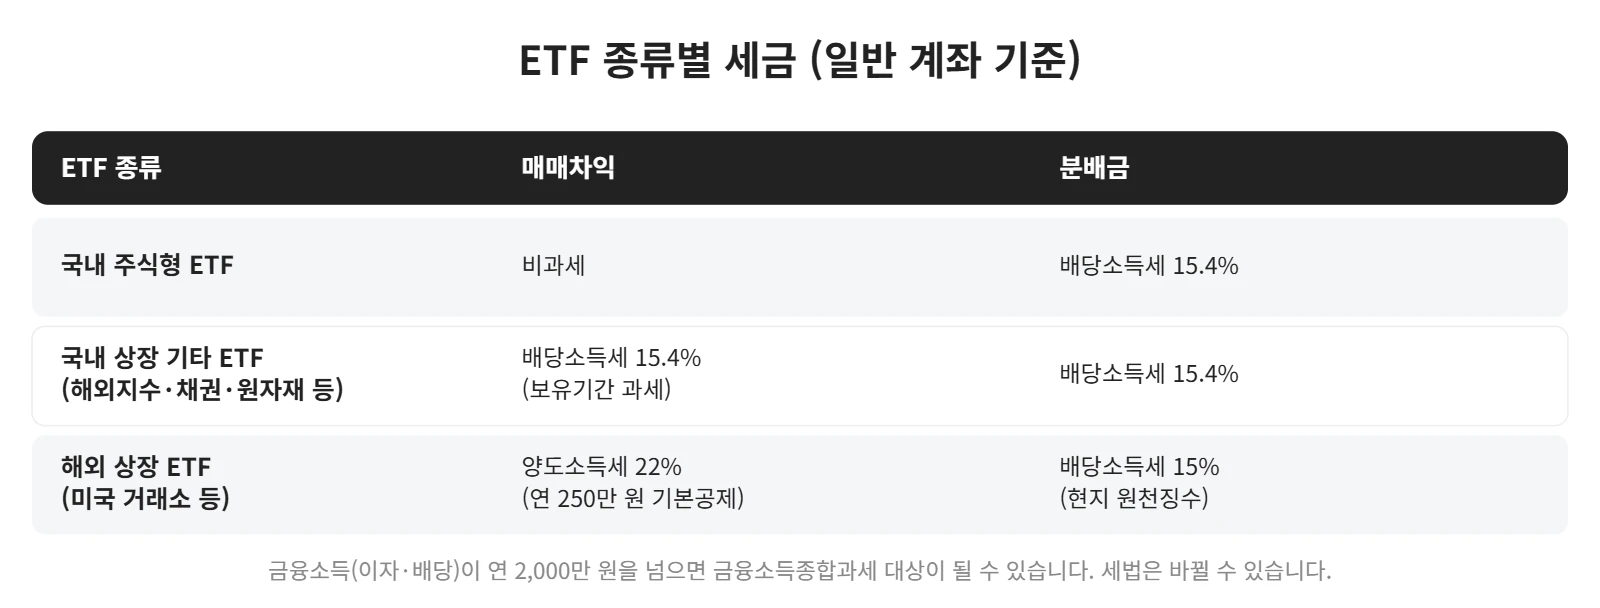
일반 계좌에서 국내 주식형 ETF의 매매차익은 비과세이고, 분배금에는 배당소득세 15.4%가 붙습니다. 해외지수, 채권, 원자재 등을 담은 국내 상장 기타 ETF는 매매차익에도 배당소득세가 붙습니다.
미국 거래소 등 해외에 상장된 ETF는 매매차익에 양도소득세가 붙고, 일정 금액의 기본공제가 있습니다. 이자와 배당 같은 금융소득이 연 2,000만 원을 넘으면 금융소득종합과세 대상이 될 수 있다는 점도 기억하세요.
■ 절세 계좌
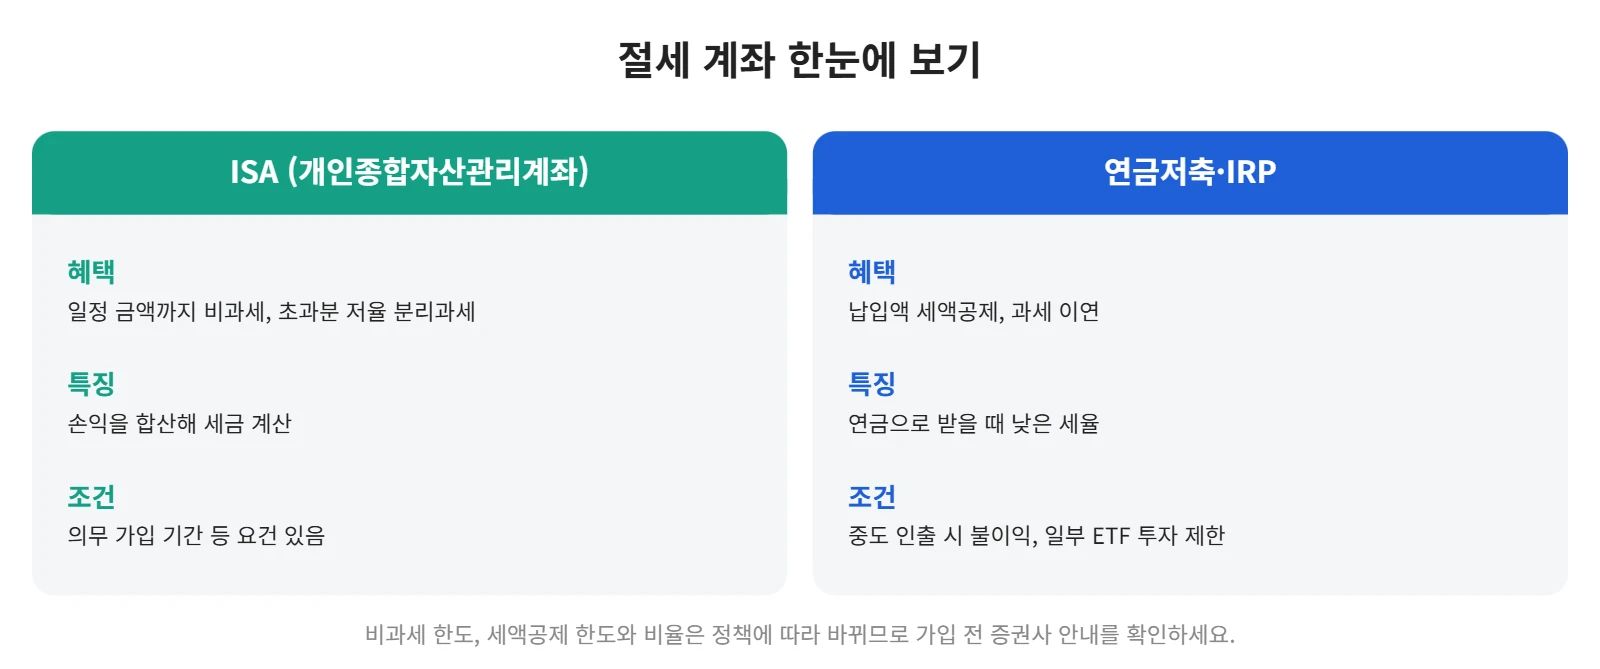
ISA는 일정 금액까지 비과세, 초과분은 낮은 세율로 분리과세하는 계좌입니다. 계좌 안의 이익과 손실을 합산해 세금을 계산한다는 장점도 있습니다.
연금저축과 IRP는 납입한 금액에 대해 세액공제를 받고, 투자 수익에 대한 세금을 연금으로 받을 때까지 미뤄 줍니다. 대신 중도에 꺼내 쓰면 불이익이 있고, 레버리지처럼 일부 위험 상품은 투자할 수 없습니다. 한도와 비율은 정책에 따라 바뀌니 가입 전 확인하세요.
■ 계좌별로 나눠 담기
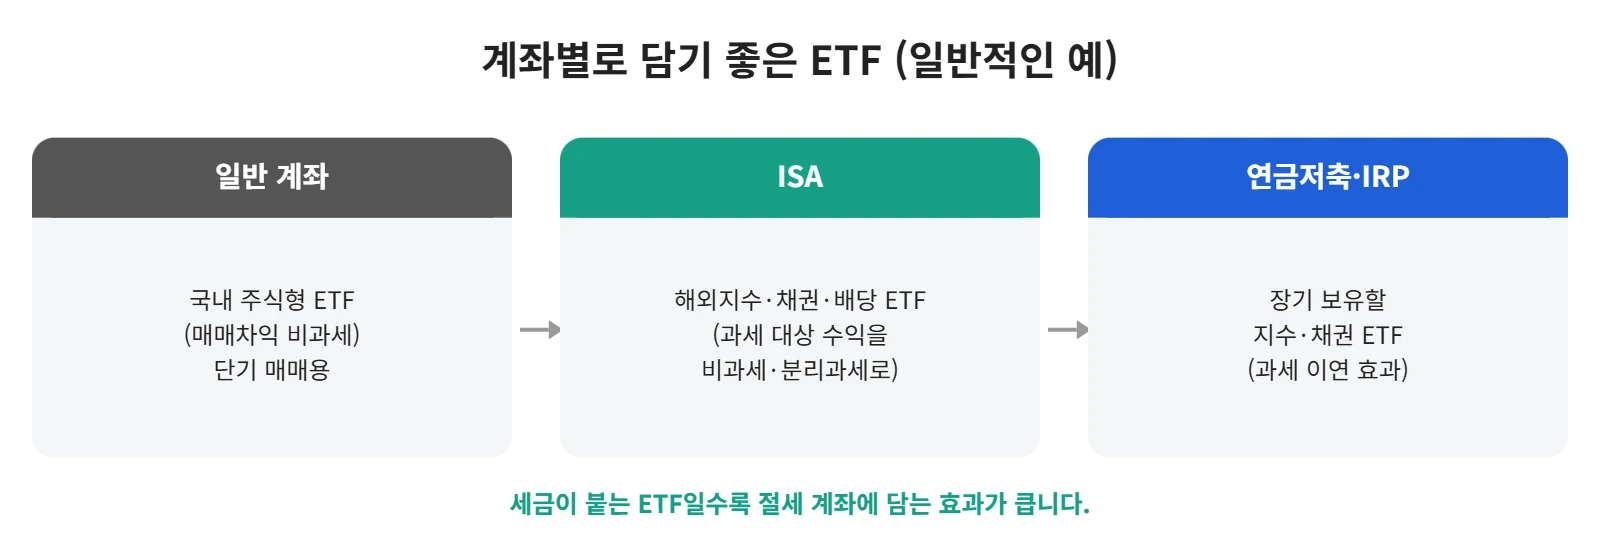
일반적으로 매매차익이 비과세인 국내 주식형 ETF는 일반 계좌에, 세금이 붙는 해외지수·채권·배당 ETF는 ISA에, 아주 오래 보유할 ETF는 연금 계좌에 담는 방법이 많이 쓰입니다. 세금이 붙는 상품일수록 절세 계좌에 담는 효과가 큽니다.
■ 정리하면
ETF는 종류에 따라 세금이 다르고, 계좌에 따라 세금을 크게 줄일 수 있습니다. ISA와 연금 계좌를 활용해 세금이 붙는 ETF를 담고, 장기 투자일수록 절세 계좌를 적극 활용하세요.
ETF 세금 이야기는 upjong.com 토론 게시판에서 다른 투자자들과 나눠 보세요.
다음 글에서는 ETF 시리즈를 총정리하며 나만의 ETF 포트폴리오를 만들어 보겠습니다.
※ 이 글은 2026년 10월 기준의 일반적인 설명이며 세법과 계좌 제도는 바뀔 수 있습니다. 실제 세금은 개인 상황에 따라 다르니 증권사나 세무 전문가에게 확인하세요. 특정 상품의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.